Que lo que construiste pueda llegar más lejos que tú.
Crear patrimonio y lograr que sostenga a tu familia son dos desafíos distintos. Con mi Método Rockefeller te acompaño a proteger, preservar y transferir lo que construyes.
Primero entender, después explicar
La conversación empieza con educación y buenas preguntas, no con un producto.
Tu dinero no pasa por mis manos
Va directo a la institución que emite tu póliza o administra tu inversión.
Tú decides, sin presión
El diagnóstico no te obliga a contratar. Puedes decidir no avanzar.
¿Qué hacen distinto las familias que piensan en varias generaciones?
No se trata de copiar la fortuna de otra familia. Se trata de planificar mejor la tuya.
¿Tu patrimonio está trabajando en la misma dirección que tus objetivos?
Puedes tener una casa, inversiones, una empresa y buenos ingresos, y aun así que cada decisión funcione por separado. Planificar es mirar el conjunto con preguntas concretas:
Si tus ingresos se interrumpieran, ¿por cuánto tiempo podría mantenerse tu familia?
¿Qué parte de tu patrimonio está protegida y qué parte depende de que sigas trabajando?
Si fallecieras, ¿tu familia tendría dinero disponible o tendría que vender activos?
¿Lo que estás construyendo hoy se relaciona con la vida que quieres para tus hijos y nietos?
El primer paso no es contratar un producto: es entender tu situación y definir qué brechas vale la pena resolver.
¿Cuánto capital necesitaría tu familia si faltara tu ingreso?
Una estimación inicial del ingreso que tu familia podría necesitar durante un periodo. Es un punto de partida para conversar, no una recomendación ni una cotización.
Tres preguntas para tomar mejores decisiones sobre tu patrimonio.
Una metodología propia, inspirada en principios multigeneracionales, que ordena la conversación en tres etapas: proteger, preservar y transferir. Los seguros de vida pueden ser una herramienta, no la respuesta automática.
Toca cada etapa para ver el detalle.
¿Y si cada generación pudiera recibir una mejor base para construir la siguiente?
Es un buen momento para revisar el plan familiar: sus necesidades de hoy y qué protección podría tener sentido para su futuro.
Según su edad, su salud y los requisitos de cada aseguradora, podría evaluarse un seguro de vida para un hijo. Contratarlo temprano puede tener ventajas, pero la aceptación, el precio y las condiciones no están garantizados.
Algunas pólizas permanentes pueden acumular valor en efectivo y ofrecer alternativas más adelante, según el contrato, los cargos y los componentes no garantizados.
“No puedo prometerte el futuro de tus hijos. Sí puedo ayudarte a planificar con más intención las decisiones que tomas hoy.”
Mi propuesta es simple: evaluar las opciones con tiempo, entender sus límites y decidir si encajan en el plan de tu familia.
Primas, cobertura, aceptación, valores en efectivo y beneficios dependen de la póliza, la aseguradora, la edad, la salud, los pagos realizados, los cargos y otras condiciones contractuales.
No necesitas contratar otro seguro para conversar conmigo.
No parto de la idea de que debas cambiarla. Parto de que mereces saber qué contrataste, qué ofrece y si sigue teniendo sentido para ti.
La revisión inicial no te obliga a contratar un producto nuevo.
En una revisión podemos analizar, según los antecedentes disponibles:
- Qué cubre la póliza y quiénes son los beneficiarios.
- Cuánto pagas, por cuánto tiempo y qué valores son garantizados o solo proyecciones.
- Qué costos o consecuencias tiene retirar dinero o terminar el contrato.
- Si la cobertura sigue alineada con tu familia y tus objetivos de hoy.
Si tu póliza está bien, te lo diré. Si identificamos una oportunidad de mejora, te explicaré las alternativas y sus diferencias para que puedas decidir con información.
No canceles ni reemplaces una póliza antes de revisar las consecuencias y confirmar las condiciones de cualquier alternativa.
¿Un seguro internacional es más caro que uno nacional?
No necesariamente. Tampoco es siempre más barato: depende de qué compares y de las condiciones de cada póliza.
Cuando la información esté disponible:
- Capital asegurado y moneda de la cobertura.
- Edad, evaluación de salud y requisitos de aceptación.
- Duración de la protección y periodo de pago de primas.
- Costos, cargos y condiciones contractuales.
- Valores garantizados y proyecciones, si corresponde.
- Exclusiones, condiciones de rescate, retiros y terminación.
- Regulación, jurisdicción, moneda de pago y obligaciones tributarias aplicables.
- Solidez y características de la institución emisora, dentro de la información disponible.
Mi compromiso: explicarte las diferencias en lenguaje simple y distinguir lo garantizado de lo proyectado. La alternativa adecuada no es necesariamente la más cara ni la más barata: es la que responde a tus necesidades y posibilidades.
30 minutos para ordenar tu punto de partida.
Es una conversación inicial, sin costo directo para ti y sin compromiso de contratar.
- Paso 1
Entender
Conversamos sobre tu familia, tus ingresos, tus objetivos y prioridades.
- Paso 2
Revisar
Miramos las pólizas y herramientas que ya tienes, si corresponde.
- Paso 3
Evaluar
Si hay una necesidad, comparamos alternativas y sus condiciones.
- Paso 4
Decidir
Tú decides si avanzar, seguir evaluando o no hacer cambios.
Antes de implementar cualquier solución, te explico los pasos y cómo se remunera la asesoría. El diagnóstico no garantiza que exista una solución adecuada para todos los casos.
Elige el día y la hora
30 minutos · Sin costo directo para ti · Sin compromiso
Al agendar, aceptas el aviso de privacidad. ¿No ves el calendario? Ábrelo en otra pestaña.
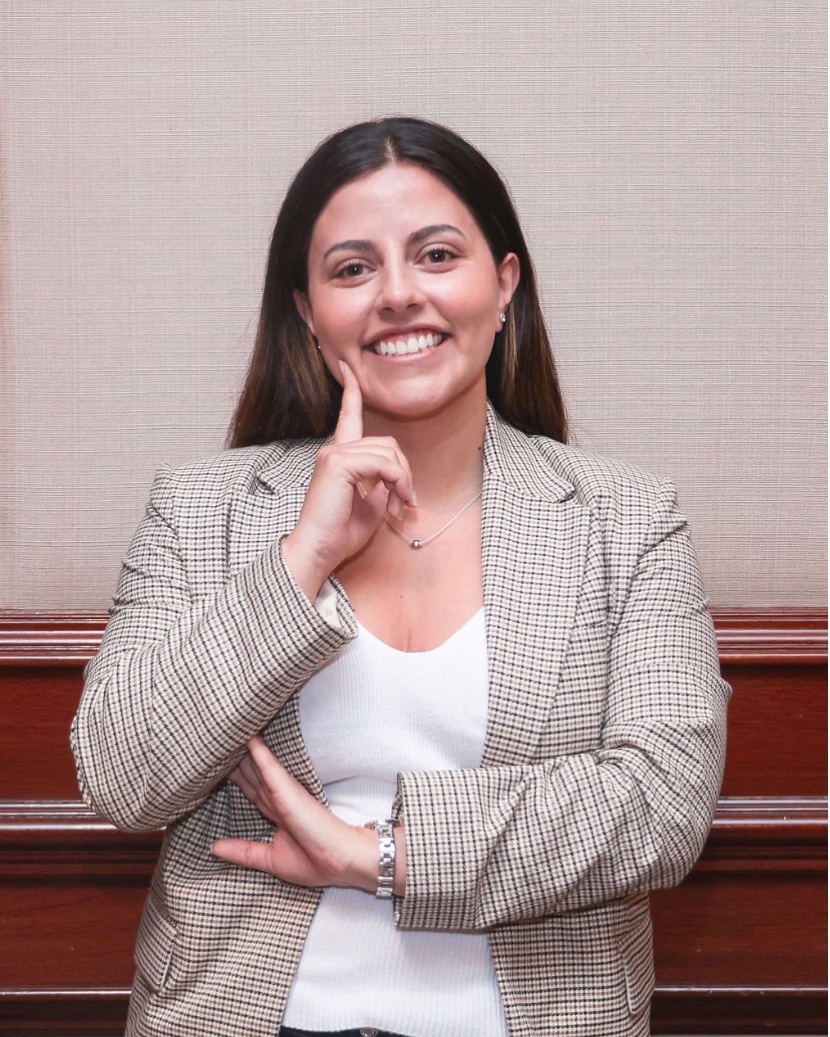
Hola, soy María José Araya.
En mi trayectoria en el sector público y privado he visto que tener buenos ingresos no siempre se traduce en una estrategia patrimonial clara. Por eso la conversación conmigo empieza con educación y buenas preguntas, no con un producto.
Soy asesora patrimonial independiente, formo parte del equipo de Grey Capital y me especializo en seguros de vida internacionales.
Mi forma de trabajar: primero entender tu situación; después explicar las opciones; finalmente, dejar que decidas con información.
Acreditación como Asesora de Inversiones
Comité de Acreditación de Conocimientos en el Mercado de Valores (CAMV)
Las instituciones con las que trabajo dependen de tu necesidad, la disponibilidad del producto, la jurisdicción y las condiciones de cada caso.
Lo que conviene saber antes de decidir.
Si tu pregunta no está aquí, la vemos en el diagnóstico.
Es el nombre de mi metodología propia, inspirada en principios de planificación patrimonial multigeneracional y en la historia pública de familias que han organizado su patrimonio pensando en la continuidad. No es un método oficial de la familia Rockefeller ni implica que yo replique sus estructuras legales o financieras. Adapto esos principios a la realidad, las necesidades y las posibilidades de cada familia.
Su función principal es entregar protección según las condiciones de la póliza. Algunos productos permanentes pueden incorporar un valor en efectivo, pero eso no los convierte automáticamente en la mejor alternativa de inversión. Hay que revisar cargos, garantías, proyecciones, riesgos, liquidez y objetivos.
No. En ciertos productos, el interés acreditado puede calcularse usando una fórmula vinculada a un índice, con límites, tasas de participación, pisos, cargos y otras condiciones. La póliza no necesariamente invierte directamente en el índice y el resultado no equivale a su rentabilidad total. Hay que leer las condiciones específicas del contrato.
No se puede prometer una edad ni un resultado universal. Depende del producto, las primas pagadas, los cargos, la evolución de los valores no garantizados y las condiciones para mantener la cobertura o retirar fondos. Si esa es una meta, debe modelarse con ilustraciones contractuales y explicarse también el escenario desfavorable.
Depende del producto y de sus condiciones. No todas las pólizas devuelven primas ni todo lo pagado se convierte en valor disponible. Antes de contratar, revisaremos el contrato y explicaremos qué valores son garantizados, cuáles son proyecciones y qué costos podrían aplicarse.
Puede ser pertinente si tus objetivos o necesidades futuras están vinculados a esa moneda o si buscas diversificar la exposición monetaria. El dólar también puede fluctuar y no garantiza por sí mismo un mejor resultado. La moneda debe elegirse según tu situación y los términos del contrato.
Antes de implementar una solución, te explicaré de forma transparente cómo se remunera la asesoría o intermediación en ese caso, incluyendo si corresponde una remuneración por parte de una institución. Los costos, comisiones y condiciones deben aclararse según el producto y el acuerdo aplicable.
Lo que construyes hoy puede darle más opciones a tu familia mañana.
No puedes controlar todo lo que ocurrirá, pero sí decidir con más información. Si quieres entender dónde estás y qué opciones tienes, conversemos.